ホルムズ海峡が再開するというニュースが出たら、ガソリンもすぐ安くなり、米国の金利も下がるのでしょうか。 実は、3つは同じ速さでは動きません。
この海峡は、中東からアジアなどへ石油を運ぶ重要な航路です。通れなくなると、石油が世界の買い手に届きにくくなり、原油価格に供給不安が上乗せされます。 一方、通航が戻れば不安は和らぎますが、在庫や保険料まですぐ正常化するとは限りません。
時点の整理: 本記事は2026年9月26日に公表した再開シナリオの分析です。その後も情勢は変わり、10月8日のReutersによると、攻撃後の通航隻数は再び大きく減り、原油輸送量は戦争中の直近ピークから約27%減少しました。したがって「すでに安定して再開した」という前提ではありません。Reuters(2026年10月8日)
金利には2種類あります。 米国債の市場金利は、再開報道の直後から売買によって上下し得ます。一方、FRBの政策金利は会合で決めるため、物価や雇用などの実績を確認してから判断されます。「原油→インフレ→金利」という順番は、政策金利の判断までの波及を単純化したものです。
この記事のポイント
- ホルムズ海峡は通常時に世界の石油消費の約2割に相当する量が通るため、再開はまず原油の「供給不安プレミアム」を下げやすい。
- ただし、世界の在庫はすでに大きく減っている。海峡が開いても、原油価格が一気に平時へ戻るとは限らない。
- 原油安はガソリンなどを通じて総合インフレを押し下げやすい。一方、サービス価格などを含むコアインフレへの波及は小さく、時間もかかる。
- Fedの政策金利は原油だけでは決まりません。再開は「自動的に利下げが決まるニュース」ではなく、インフレ圧力を和らげて追加の引き締めが必要かどうかの判断材料を変える可能性があります。
まず理解したいのは、ホルムズ海峡の「細さ」ではなく「代わりの少なさ」
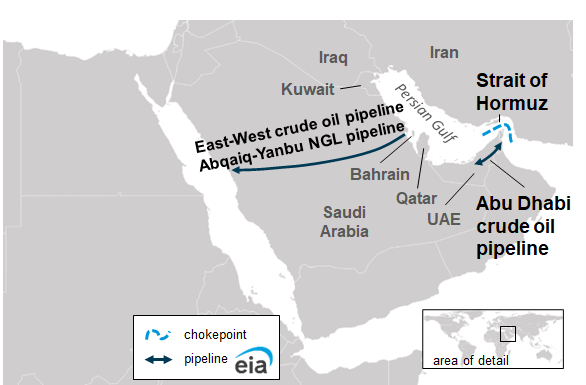
EIAによると、2025年上期にホルムズ海峡を通った石油は平均2,090万バレル/日。これは世界の石油・石油製品消費の約20%、海上輸送される石油の約4分の1に相当します。
一方、サウジアラビアとUAEの主要な迂回パイプラインを合わせた能力は約470万バレル/日です。これは「空いている余剰能力」そのものではありませんが、海峡を通る量と比べれば、迂回路だけで完全に置き換えるのが難しいことが分かります。 U.S. EIA
ホルムズを完全には代替しにくい
2025年上期の平均通過量と、サウジアラビア・UAEの主要迂回パイプライン設備能力 · 百万バレル/日
設備能力4.7百万バレル/日は「今すぐ追加で使える余剰能力」ではありません。比較は、ホルムズを迂回できる物理的な規模の上限感を見るためのものです。
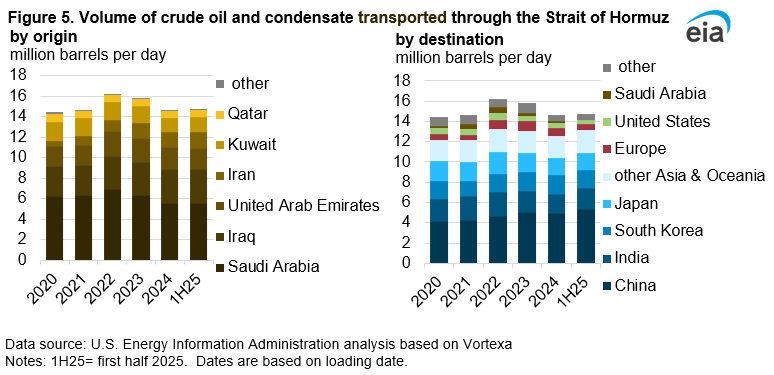
しかも、ホルムズを通る原油の行き先はアジアが中心です。EIAでは2025年上期、海峡を通過した原油・コンデンセートの89%がアジア向けでした。中国、インド、日本、韓国だけで全体の74%を占めます。
第1段階:再開すると、原油はまず「不安の上乗せ」が剥がれやすい
原油価格には、実際の需給だけでなく「明日もっと通れなくなるかもしれない」というリスクも上乗せされています。そのため、タンカーの通航量が増える前でも、合意のニュースだけで先物価格は動きます。
実際、9月22日にはイランが海峡再開に前向きとの報道でBrentが1.5%下落して約98.9ドルまで下がりました。一方、9月24日にはサウジアラビアへの攻撃で供給不安が再燃し、Brentは3.4%上昇して106.60ドルで引けました。市場が「実際の供給量」だけでなく、再開・再封鎖の確率を価格に織り込んでいることが分かります。 Reuters 9/22 Reuters 9/24
ただし、ここが重要です。海峡が開くことと、原油市場が平時へ戻ることは同じではありません。
EIAが2026年9月に公表した当時の見通しでは、世界の石油在庫は同年4〜6月期に日量平均390万バレル、7〜9月期に300万バレル、10〜12月期にも170万バレルのペースで減る想定でした。その前提では、Brent価格は2026年後半の平均が約90ドル、2027年4〜6月期が77ドル、同年後半が67ドルへ低下するという予測でした。これは2026年9月時点の条件付き予測であり、10月10日時点の最新予測を意味しません。 EIAの短期エネルギー見通し
第2段階:原油安は、まず総合インフレに効く
原油価格が下がると、ガソリン、ディーゼル、航空燃料、輸送費などへ順番に波及します。消費者物価で最初に見えやすいのは、エネルギーを含む総合CPIです。
米国の2026年8月CPIは前月比0.4%、前年比3.4%でした。なかでもガソリン価格は前月比3.9%上昇し、月間の総合CPI上昇の3分の1超を占めました。つまり、原油高が逆回転すれば、総合CPIを押し下げる経路も比較的分かりやすいということです。 U.S. Bureau of Labor Statistics
一方、食品とエネルギーを除くコアCPIは前年比2.4%でした。Fedの研究でも、原油価格からコアインフレへの波及は小さいがゼロではなく、長く残り得るとされています。原油が下がればすべての物価問題が解決する、という話ではありません。 Federal Reserve
再開ニュースから政策金利まで、どこに時間差がある?
原油先物は即時に反応し得る。燃料価格・CPIには時間差。政策金利はFRBの判断を待つ。
第3段階:政策金利は後から判断。国債の市場金利は先に動く
Fedは9月16日、政策金利の誘導目標を0.25ポイント引き上げ、3.75〜4.00%としました。理由として「インフレは依然高い」と明記しています。 Federal Reserve
ホルムズ再開によって原油とガソリンが下がれば、FRBにとってインフレ上振れ要因が1つ減ります。しかし、サービス価格、賃金、家賃などが高止まりしていれば、政策金利をすぐ下げるとは限りません。 反対に、原油先物の下落を受けて投資家が将来のインフレを低く見積もれば、国債利回りは物価統計の発表より前に動くことがあります。
したがって、流れは次のように考えると分かりやすくなります。
- 海峡再開 → 供給途絶リスクと輸送コストが低下
- 原油・燃料価格が低下 → 総合CPIの上昇圧力が弱まる
- インフレ期待も落ち着く → 長期金利の上昇圧力が弱まりやすい
- Fedが確認 → 追加利上げの必要性が低下する可能性
ポイントは、「原油安 → 即利下げ」ではなく、「原油安 → インフレ圧力低下 → Fedが追加引き締めを続ける理由が弱まる」という順番です。
3つのシナリオで見ると分かりやすい
再開そのものより、「安定して流れ続けるか」で原油・インフレ・金利への影響は変わります。
再開後は3つのシナリオに分けて考える
「再開したか」だけではなく、通航の安定性と供給回復の持続性が重要
| シナリオ | 原油 | 総合インフレ | 金利 | 確認すること |
|---|---|---|---|---|
| 安定再開 | 下落しやすい | 低下方向 | 上昇圧力が弱まる | 通航量・在庫回復 |
| 不安定再開 | 下落しても変動大 | 改善は部分的 | 高止まり余地 | 実輸出量・攻撃継続 |
| 再悪化 | 再上昇リスク | 上振れ | 高金利長期化要因 | 再封鎖・供給途絶 |
投資家が見るべき数字は、この順番
- タンカー通航量と実際の輸出量:合意文よりも、物理的に何バレル戻ったか。
- Brentだけでなくディーゼル・ガソリン:家計と企業コストへ届いているか。
- 総合CPIとコアCPIの差:エネルギー要因だけが改善しているのか。
- 米国債利回りとインフレ期待:市場が「一時的な原油安」と見ているか、持続的なインフレ低下と見ているか。
- Fedの声明:エネルギー価格の改善よりも、広い物価圧力が鈍化したかを確認する。
まとめ
ホルムズ海峡が安定して再開し、実際の原油供給まで回復すれば、原油価格と燃料価格への下押し圧力が期待できます。ただし、需要・在庫・戦争リスクが変われば反応も変わり、国債の市場金利や政策金利が下がると断定することはできません。
原油先物は報道直後から動き得ますが、ガソリン価格は流通を通じて、CPIは統計公表を通じて遅れて見えます。国債の市場金利は早く動き得る一方、FRBの政策金利変更には別途の判断が必要です。
2026年9月時点のEIAは在庫減少を予測していました。再開ニュースだけではなく、実際の通航量がどこまで回復し、安定的に輸出できるかを確認して初めて、石油市場の正常化が進んだか判断できます。